
mediakrimsustnipolri.com
JAKARTA, 17 Agustus 2026 – Belakangan ini muncul kembali polemik mengenai siapa yang sesungguhnya berwenang melakukan pemeriksaan atau audit untuk menentukan adanya kerugian keuangan negara dalam perkara tindak pidana korupsi, khususnya apakah hasil audit Badan Pengawasan Keuangan dan Pembangunan (BPKP) dapat dipergunakan oleh Jaksa Penuntut Umum sebagai bukti adanya kerugian negara.
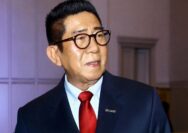
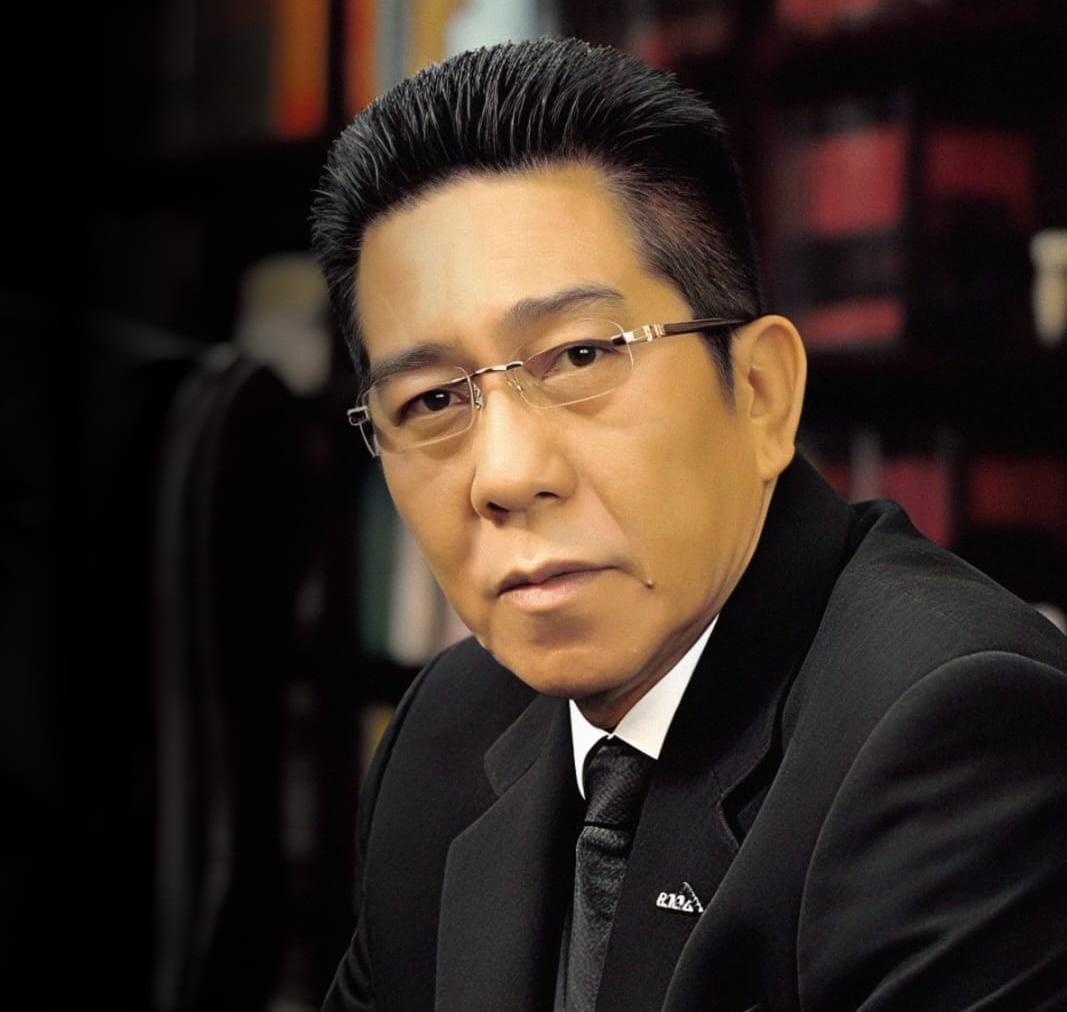
Menurut Prof. Dr. Henry Yosodiningrat, S.H., M.H., persoalan tersebut harus dikembalikan kepada Konstitusi dan undang-undang, bukan semata-mata kepada praktik yang selama ini berlangsung.
1. BPK DAN BPKP MEMILIKI KEDUDUKAN HUKUM YANG BERBEDA
Pasal 23E ayat (1) UUD 1945 menyatakan: _”Untuk memeriksa pengelolaan dan tanggung jawab tentang keuangan negara diadakan satu Badan Pemeriksa Keuangan yang bebas dan mandiri.”
Konstitusi dengan tegas membentuk BPK sebagai lembaga yang memperoleh mandat konstitusional untuk memeriksa pengelolaan dan tanggung jawab keuangan negara. Mandat tersebut dijabarkan dalam UU Nomor 15 Tahun 2006 tentang BPK. Pasal 10 ayat (1) UU BPK memberikan kewenangan kepada BPK untuk menilai dan/atau menetapkan jumlah kerugian negara yang diakibatkan oleh perbuatan melawan hukum.
Sementara itu, BPKP adalah lembaga pemerintah dalam lingkungan eksekutif yang tugas dan fungsinya diatur melalui Peraturan Presiden, termasuk Perpres Nomor 192 Tahun 2014 tentang BPKP. Karena itu, sumber dan kualitas kewenangan keduanya tidak sama.
2. PERSOALANNYA BUKAN SEKADAR SIAPA YANG MAMPU MENGHITUNG
Prof Henry menegaskan tidak mempersoalkan kompetensi profesional auditor BPKP. Yang dipersoalkan adalah apakah hasil audit lembaga pengawasan internal pemerintah tersebut dapat berubah fungsi menjadi bukti untuk membuktikan unsur “merugikan keuangan negara” dalam perkara pidana korupsi.
Jawabannya: TIDAK.
“Ketika hasil suatu audit hendak dipergunakan untuk membuktikan unsur tindak pidana dan menjadi dasar negara menuntut seseorang, kita telah memasuki wilayah hukum pidana. Asas legalitas, kepastian hukum, due process of law, serta kejelasan sumber kewenangan harus diberlakukan secara ketat,” ujarnya.
3. PENJELASAN PASAL 603 KUHP
Penjelasan Pasal 603 KUHP menyatakan pengertian “merugikan keuangan negara” didasarkan pada _”hasil pemeriksaan lembaga negara audit keuangan”_.
“Pembentuk undang-undang tidak menggunakan istilah ‘hasil audit instansi pemerintah’ atau ‘hasil audit APIP’. Yang digunakan justru istilah khusus: LEMBAGA NEGARA AUDIT KEUANGAN,” tegasnya.
Menurutnya, Pasal 23E UUD 1945 menunjuk Badan Pemeriksa Keuangan sebagai lembaga negara audit keuangan. Hal ini juga ditegaskan dalam pertimbangan Putusan MK Nomor 28/PUU-XXIV/2026.
4. TIDAK SEPENDAPAT DENGAN KONSTRUKSI YANG SELAMA INI DIGUNAKAN
Prof Henry menyatakan tidak sependapat dengan konstruksi hukum dalam Putusan MK Nomor 31/PUU-X/2012 maupun SEMA Nomor 2 Tahun 2024 yang membuka ruang bagi hasil audit BPKP, Inspektorat, maupun akuntan publik dijadikan dasar menentukan kerugian negara.
“Menurut saya, konstruksi tersebut mencampuradukkan antara kewenangan melakukan pengawasan administratif dengan kewenangan menghasilkan pemeriksaan yang dipergunakan untuk membuktikan unsur konstitutif suatu tindak pidana.
Putusan MK 2012 juga lahir jauh sebelum berlakunya KUHP Nasional yang secara khusus menggunakan terminologi ‘lembaga negara audit keuangan’,” jelasnya.
5. SEMA TIDAK BOLEH MEMPERLUAS MAKNA UNDANG-UNDANG
“Bisakah suatu SEMA memperluas pengertian ‘lembaga negara audit keuangan’ yang telah ditentukan dalam undang-undang? Menurut saya: tidak dapat. Apalagi apabila perluasan tersebut mempunyai konsekuensi langsung terhadap pembuktian unsur tindak pidana,” tegasnya.
6. PENDAPAT HUKUM
Prof Henry menyampaikan 5 poin pendapat hukumnya:
1. BPKP merupakan aparat pengawasan internal pemerintah dan dapat melakukan audit investigatif untuk fungsi pengawasan pemerintahan.
2. Kewenangan administratif tersebut tidak dapat diperluas menjadi kewenangan untuk menghasilkan audit yang digunakan JPU sebagai bukti unsur kerugian keuangan negara dalam perkara tipikor.
3. Untuk kepentingan pembuktian unsur “merugikan keuangan negara” sebagaimana Pasal 603 KUHP, hasil pemeriksaan yang dimaksud adalah hasil pemeriksaan BPK.
4. Oleh karena itu, hasil audit BPKP tidak seharusnya dijadikan JPU sebagai alat bukti untuk membuktikan adanya kerugian keuangan negara dalam mendakwa seseorang melakukan tipikor.
5. Setelah hasil pemeriksaan BPK diajukan ke persidangan, hasil tersebut tidak mengikat hakim secara mutlak. Terdakwa berhak membantah, Jaksa wajib membuktikan, dan hakim wajib menguji.
PENUTUP
“Pemberantasan korupsi harus kita dukung. Namun semangat memberantas korupsi tidak boleh membuat kita mengabaikan prinsip negara hukum. Semakin berat ancaman pidananya, semakin ketat pula kita harus menjaga asas legalitas, kepastian hukum, kewenangan lembaga, dan due process of law,” pungkas Prof Henry.
“Sebab seseorang tidak boleh kehilangan kemerdekaannya berdasarkan suatu proses yang kewenangan lembaga pembentuk buktinya sendiri masih diperdebatkan. Dalam negara hukum, kewenangan harus lahir dari Konstitusi dan undang-undang.” ( red)
Jakarta, 17 Agustus 2026
Prof. Dr. Henry Yosodiningrat, S.H., M.H.